- декабрь 16, 2025

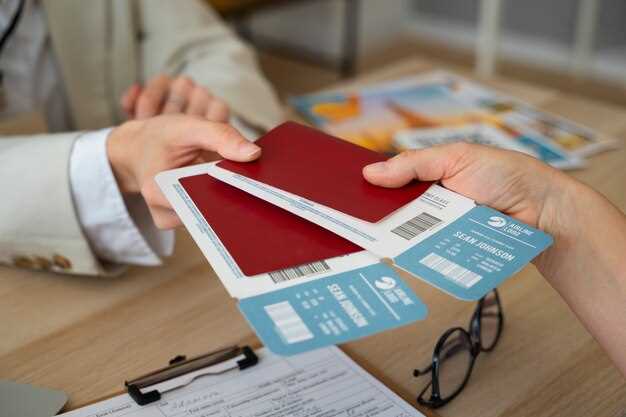
При направлении сотрудников в командировки часто возникает вопрос о возможности учета расходов на проезд. В частности, актуально использование различных электронных сервисов, таких как Kaspi Travel, для приобретения авиабилетов. Рассмотрим, насколько законно и возможно отнести такие расходы на вычеты.
Согласно статье 244 Налогового кодекса Республики Казахстан (НК РК), в расчете корпоративного подоходного налога (КПН) вычету подлежат расходы на найм жилья и расходы на проезд к месту назначения и обратно. Эти расходы должны быть подтверждены документами, которые прилагаются к авансовому отчету и компенсируются работнику в фактически понесенном размере.
Согласно пункту 1 статьи 244 НК РК, налогоплательщики могут учитывать в расходах следующие категории:
Для учета расходов на проезд необходимы следующие документы:
Электронные билеты, в том числе приобретенные через Kaspi Travel, могут быть учтены в расходах и впоследствии отнесены на вычеты по КПН при наличии следующих документов:
Таким образом, использование электронных сервисов для покупки авиабилетов в рамках командировок может быть вполне законным и обоснованным с точки зрения налогового учета, если соблюдены все необходимые условия и представлены соответствующие документы.
| Банк | Покупка | Продажа |
|---|---|---|
| 448.50 | 452.50 | |
| 446.00 | 453.00 | |
| 446.50 | 451.50 | |
| 447.00 | 453.00 | |
| 446.00 | 453.00 | |
| 445.54 | 451.54 | |
| 445.50 | 451.50 | |
| 446.00 | 453.00 | |
| 445.50 | 452.00 | |
| 447.00 | 454.00 | |
| 446.65 | 453.65 |
| Банк | Покупка | Продажа |
|---|---|---|
| 446.00 | 453.00 | |
| 502.50 | 507.50 | |
| 499.22 | 507.22 | |
| 501.40 | 506.40 | |
| 500.00 | 508.00 | |
| 498.00 | 508.00 | |
| 496.20 | 505.20 | |
| 500.45 | 506.45 | |
| 499.80 | 506.80 | |
| 497.55 | 505.55 | |
| 501.00 | 508.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 499.45 | 508.95 | |
| 500.00 | 510.00 | |
| 4.66 | 5.57 | |
| 5.26 | 5.57 | |
| 4.63 | 5.58 | |
| 4.75 | 5.55 | |
| 4.80 | 5.60 | |
| 4.57 | 5.57 | |
| -.-- | -.-- | |
| 4.58 | 5.58 | |
| 4.12 | 5.43 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)





































