- январь 20, 2026

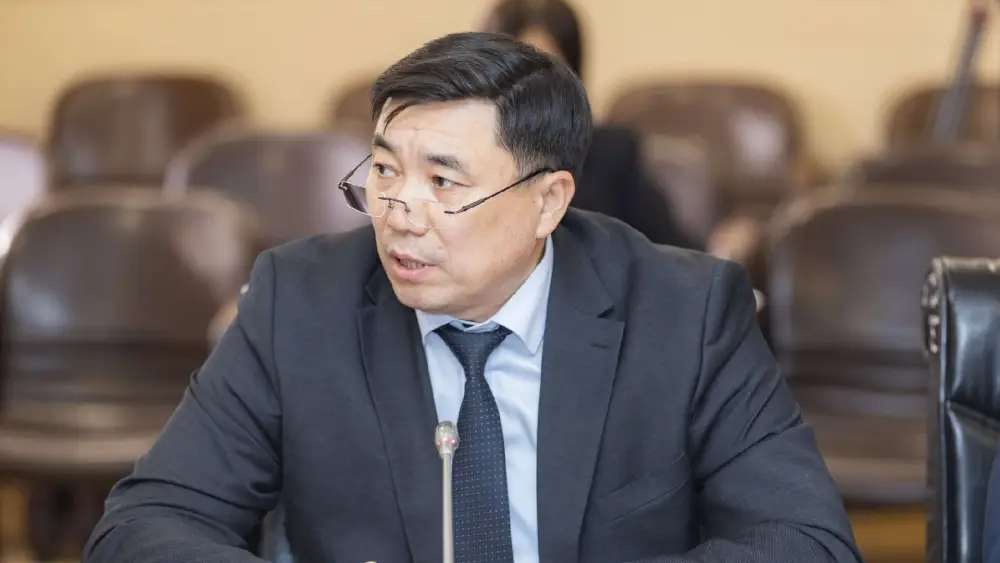
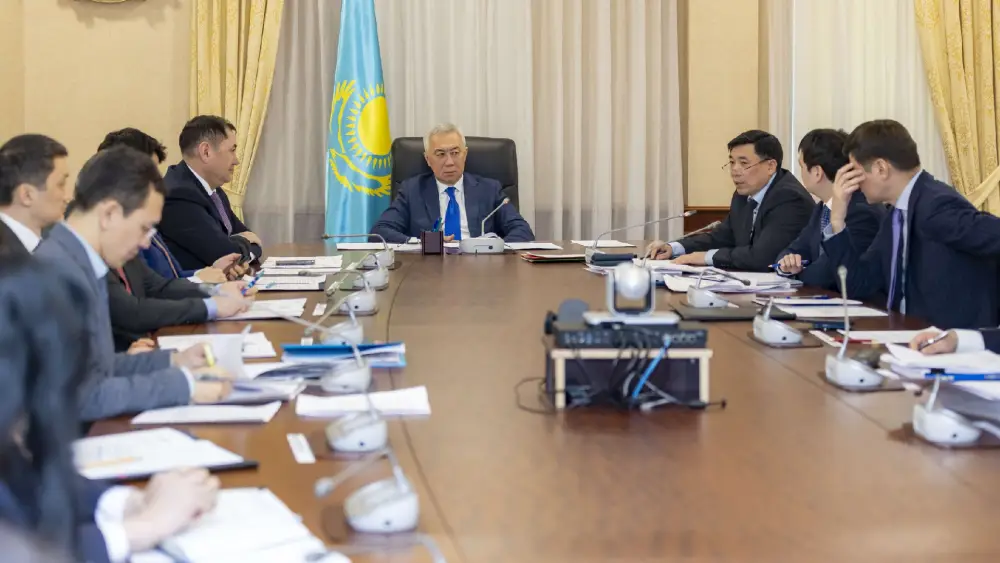
Проектный офис внедрения Налогового кодекса, под руководством заместителя Премьер-министра и министра национальной экономики Серика Жумангарина, провел восьмое заседание, на котором были рассмотрены 60 вопросов, касающихся внедрения новых налоговых норм. Эти изменения направлены на упрощение налогового администрирования и улучшение условий для налогоплательщиков в различных сферах, включая здравоохранение.
В рамках налоговой реформы завершена работа над изменениями в подзаконные акты, касающиеся применения НДС при импорте лекарств и медицинских изделий. Принятый 13 февраля приказ Министерства здравоохранения установил предельные цены на лекарства и медизделия без учета НДС, что должно способствовать снижению цен на рынке. Кроме того, министерства, включая промышленности, энергетики и финансов, разрабатывают изменения в правилах закупок, чтобы обеспечить соблюдение налогового законодательства и поддерживать конкурентоспособность.
Среди вопросов, требующих изменений в Налоговом кодексе, выделяются инициативы по применению налогового вычета по индивидуальному подоходному налогу (ИПН) при изменении группы инвалидности. Предлагается зафиксировать максимальный размер вычета в 5000 МРП для случаев изменения группы в течение года, что обеспечит более справедливое налогообложение для инвалидов.
Также обсуждается отмена требования по выписке электронных счетов-фактур (ЭСФ) для вознаграждений по займам, что упростит процесс для налогоплательщиков. Изменения касаются и расширения перечня сведений, не относящихся к налоговой тайне, что направлено на упрощение исполнения социальных обязательств и цифровизацию администрирования.
Важным аспектом является освобождение от акциза экспортируемых энергетических напитков и уточнение норм, касающихся ввоза горюче-смазочных материалов для авиации. Эти изменения должны устранить возможные неясности в налоговом законодательстве и поддержать экспортные операции. Кроме того, предлагается зачисление налога на добычу полезных ископаемых по месту добычи, что позволит привести нормы в соответствие с бюджетным кодексом.

| Банк | Покупка | Продажа |
|---|---|---|
| 450.50 | 454.50 | |
| 448.55 | 455.55 | |
| 449.50 | 455.50 | |
| 451.00 | 457.00 | |
| 451.00 | 458.00 | |
| 448.50 | 454.50 | |
| 450.50 | 456.50 | |
| 448.50 | 455.50 | |
| 450.40 | 456.90 | |
| 450.00 | 457.00 | |
| 449.25 | 456.25 |
| Банк | Покупка | Продажа |
|---|---|---|
| 450.60 | 457.60 | |
| 505.00 | 510.00 | |
| 502.17 | 510.17 | |
| 505.00 | 512.00 | |
| 504.00 | 512.00 | |
| 504.50 | 513.50 | |
| 504.40 | 510.40 | |
| 506.51 | 512.51 | |
| 502.80 | 509.80 | |
| 504.10 | 512.10 | |
| 505.00 | 512.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 502.75 | 512.25 | |
| 504.00 | 513.00 | |
| 4.52 | 5.43 | |
| 5.14 | 5.42 | |
| 4.52 | 5.54 | |
| 4.65 | 5.45 | |
| 4.74 | 5.54 | |
| 4.40 | 5.40 | |
| -.-- | -.-- | |
| 4.41 | 5.41 | |
| 4.02 | 5.33 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


