- сентябрь 13, 2025

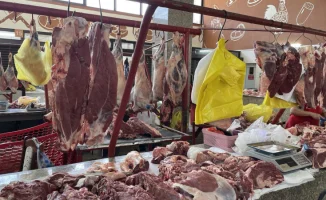
Министр торговли и интеграции Арман Шаккалиев прокомментировал текущие споры вокруг упрощённого налогового режима (упрощёнки) и так называемого "запретительного списка" Общего классификатора видов экономической деятельности (ОКЭД). По его словам, возможный вывод части ОКЭД из упрощённого режима может привести к краткосрочному повышению цен на продукты, однако точные сроки и масштабы этих изменений пока остаются неясными.
Согласно заявлениям мажилисменов, новый Налоговый кодекс может лишить многие виды бизнеса возможности работать по специальному налоговому режиму. В настоящее время правительство, депутаты и эксперты активно обсуждают список видов деятельности, которые могут быть исключены из упрощёнки.
"Конечно, изменения будут. Речь шла о том, что будут единовременные, краткосрочные изменения — от 2,5 до 3 процентов в конечной стоимости. Это связано с изменениями налоговых режимов и учёта", - отметил Шаккалиев на брифинге.
Министр добавил, что говорить о сроках и вероятности изменений сейчас преждевременно. Он подчеркнул, что даже с использованием современных технологий невозможно точно предсказать, когда и как произойдут изменения.
"Когда увидим окончательный список и макро- и микрофакторы, сможем сказать, какие меры нужны для удержания более стабильной цены в конкретный период", - добавил министр.
Арман Шаккалиев также указал на необходимость подготовки индикативных планов, которые помогут оценить влияние изменений на конечные цены товаров.
Депутаты и предприниматели активно обсуждают возможные последствия для бизнеса. Существующий баланс между упрощением налогообложения для малого бизнеса и ограничениями, накладываемыми запретительным списком, ещё не найден. Чем шире будет список, тем больше компаний окажется вынужденными перейти на общий режим налогообложения, что в свою очередь увеличит их налоговую нагрузку.
Финализация списка ОКЭД и связанных подзаконных актов к новому Налоговому кодексу ожидается в ближайшее время. До тех пор последствия для различных отраслей и цен остаются неопределёнными. Предпринимателям рекомендуется внимательно следить за изменениями и оценивать влияние новых налоговых условий на свои бизнес-модели.
| Банк | Покупка | Продажа |
|---|---|---|
| 443.50 | 447.50 | |
| 440.65 | 446.65 | |
| 442.00 | 448.00 | |
| 442.00 | 448.00 | |
| 438.50 | 444.50 | |
| 437.50 | 443.50 | |
| 436.00 | 442.00 | |
| 440.80 | 447.80 | |
| 441.35 | 447.85 | |
| 441.00 | 448.00 | |
| 441.75 | 448.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 438.50 | 443.50 | |
| 498.50 | 503.50 | |
| 494.86 | 502.86 | |
| 497.20 | 504.20 | |
| 497.00 | 505.00 | |
| 495.50 | 504.50 | |
| 496.20 | 502.20 | |
| 495.53 | 501.53 | |
| 495.60 | 502.60 | |
| 494.55 | 502.55 | |
| 496.00 | 503.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 496.25 | 505.75 | |
| 497.00 | 503.00 | |
| 4.43 | 5.34 | |
| 5.06 | 5.35 | |
| 4.44 | 5.46 | |
| 4.55 | 5.35 | |
| 4.79 | 5.59 | |
| 4.33 | 5.33 | |
| -.-- | -.-- | |
| 4.38 | 5.38 | |
| 4.28 | 5.29 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


