- май 20, 2026

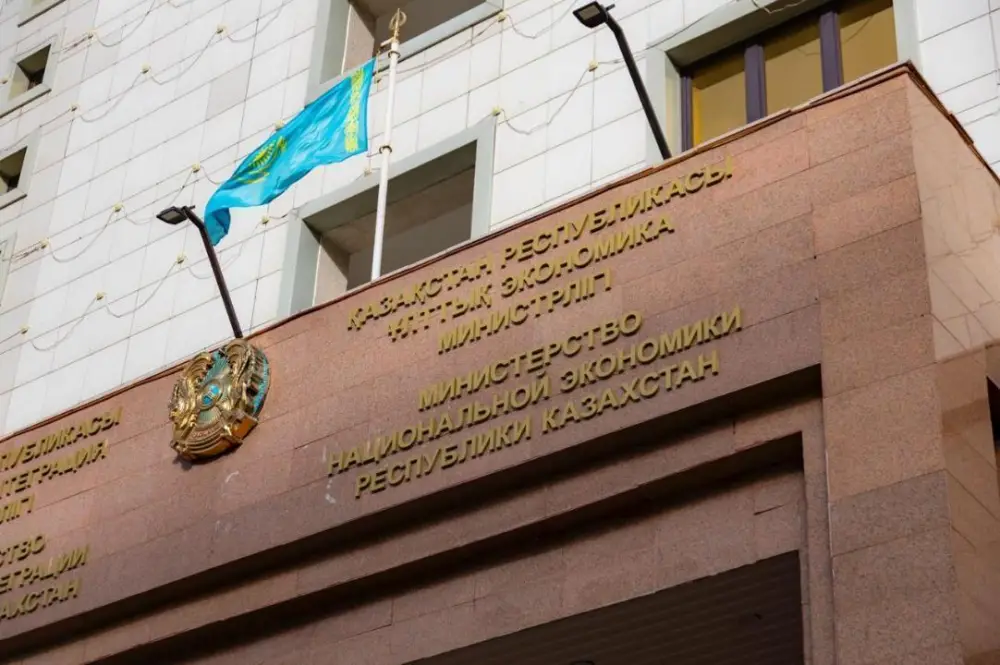
В Казахстане начинается новая эра в управлении налоговыми расходами благодаря разработанному Министерством национальной экономики проекту постановления, который нацелен на оптимизацию использования государственных ресурсов. Основная цель документа — повысить эффективность управления через внедрение механизма ежегодного аналитического отчета о налоговых расходах, что позволит глубже оценивать отдачу от налоговых преференций.
Предложенные правила станут важным этапом в реализации норм Бюджетного кодекса. В отличие от прежнего подхода, который сосредоточивался на количественном учете предоставленных налоговых льгот, новый механизм предложит системный анализ их социально-экономической эффективности. Таким образом, каждую налоговую льготу будут оценивать по отдельности, что позволит определить, насколько она способствует росту инвестиций, созданию рабочих мест и другим стратегическим целям.
Формирование аналитического отчета будет основываться на данных государственных органов, налоговой отчетности и официальной статистики. Это обеспечит более точное понимание реальной отдачи от налоговых преференций и станет основой для принятия решений о сохранении, изменении или отмене налоговых льгот в зависимости от их эффективности. Также важным аспектом является внедрение системы анализа налогового разрыва, что позволит улучшить качество налогового администрирования.
Первый аналитический отчет планируется подготовить в 2027 году, что даст возможность оценить результаты налоговой реформы. Этот отчет будет ежегодно публиковаться на официальном интернет-ресурсе Министерства национальной экономики РК, что обеспечит прозрачность и доступность информации для общественности.
Документ уже доступен для обсуждения на портале "Открытые НПА", и процесс обсуждения продлится до 5 июня 2026 года. Это открывает возможность для всех заинтересованных сторон внести свои предложения и замечания, что может значительно повлиять на окончательную версию постановления.


| Банк | Покупка | Продажа |
|---|---|---|
| 442.50 | 445.50 | |
| 439.95 | 446.95 | |
| 441.00 | 447.00 | |
| 441.00 | 447.00 | |
| 440.50 | 447.50 | |
| 441.00 | 447.00 | |
| 440.00 | 446.00 | |
| 440.00 | 447.00 | |
| 440.50 | 446.30 | |
| 440.50 | 447.50 | |
| 440.75 | 447.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 440.40 | 445.40 | |
| 485.50 | 490.50 | |
| 482.49 | 490.49 | |
| 484.60 | 491.60 | |
| 485.00 | 493.00 | |
| 483.50 | 492.50 | |
| 484.80 | 490.80 | |
| 485.39 | 491.39 | |
| 483.20 | 490.20 | |
| 481.65 | 489.95 | |
| 485.00 | 492.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 483.50 | 493.50 | |
| 484.50 | 490.50 | |
| 4.53 | 5.44 | |
| 5.08 | 5.44 | |
| 4.52 | 5.54 | |
| 4.65 | 5.45 | |
| 4.64 | 5.44 | |
| 4.42 | 5.42 | |
| -.-- | -.-- | |
| 4.47 | 5.47 | |
| 3.96 | 5.27 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


