- март 09, 2025

С 1 января 2026 года в Казахстане вступят в силу изменения в налогообложении пенсионных выплат. Эти нововведения были озвучены на дне открытых дверей в Едином накопительном пенсионном фонде.
По информации начальника отдела выездного обслуживания столичного филиала ЕНПФ Ак-Марал Темербековой, согласно действующему Налоговому кодексу, все виды пенсионных выплат, включая единовременные, облагаются индивидуальным подоходным налогом (ИПН) по ставке 10%. Налог рассчитывается по всем выплатам, сформированным на основе обязательных, профессиональных и добровольных пенсионных взносов. При получении единовременных пенсионных выплат у граждан есть возможность выбора: уплатить налог сразу или выбрать отложенный ИПН.
С нового года индивидуальный подоходный налог не будет удерживаться с большинства пенсионных выплат, за исключением выплат нерезидентам.
"С 1 января 2026 года вступают в силу новые нормы Налогового кодекса, освобождающие от уплаты ИПН, кроме случаев, касающихся нерезидентов. Также ИПН не будет удерживаться с единовременных пенсионных выплат, направленных на улучшение жилищных условий или на оплату медицинских услуг", - отметила Темербекова.
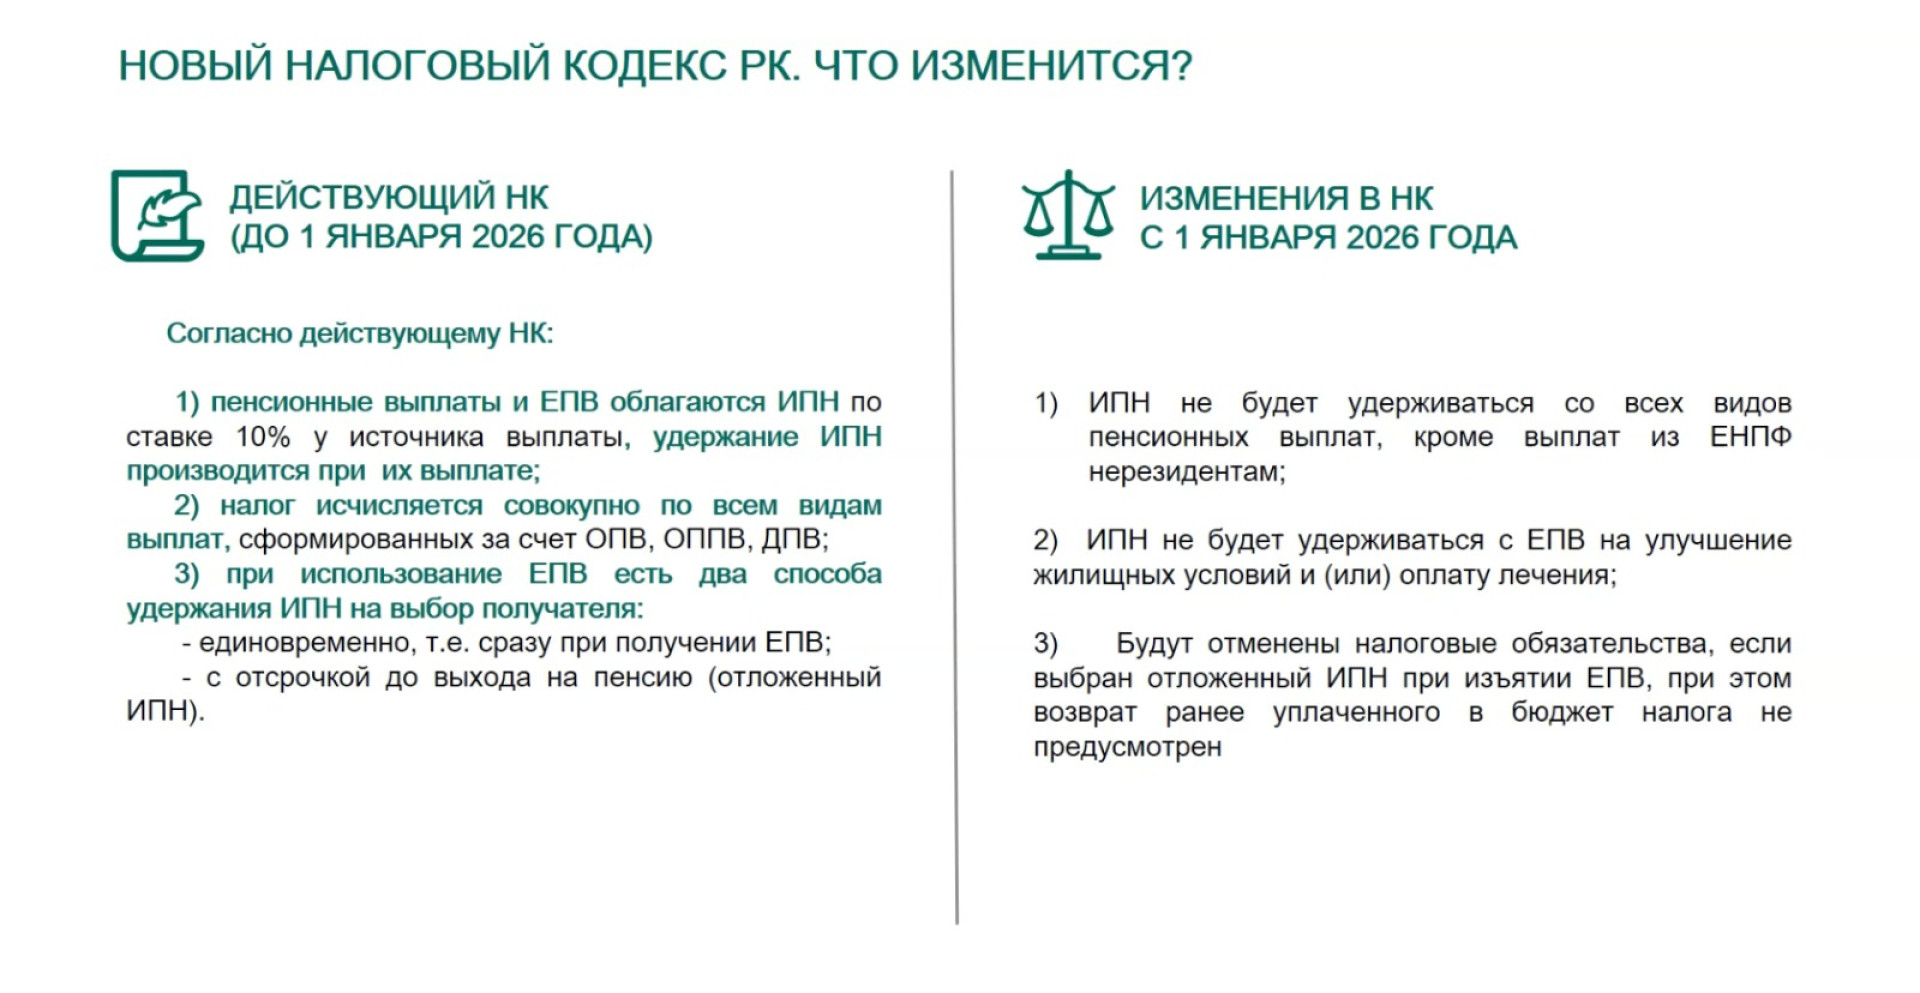 Скрин с презентации
Граждане, которые ранее использовали свои пенсионные накопления для оплаты лечения или улучшения жилищных условий и выбрали отложенный ИПН, автоматически получат его отмену.
"Это произойдет автоматически, обращение в фонд не потребуется", - добавила представитель ЕНПФ.
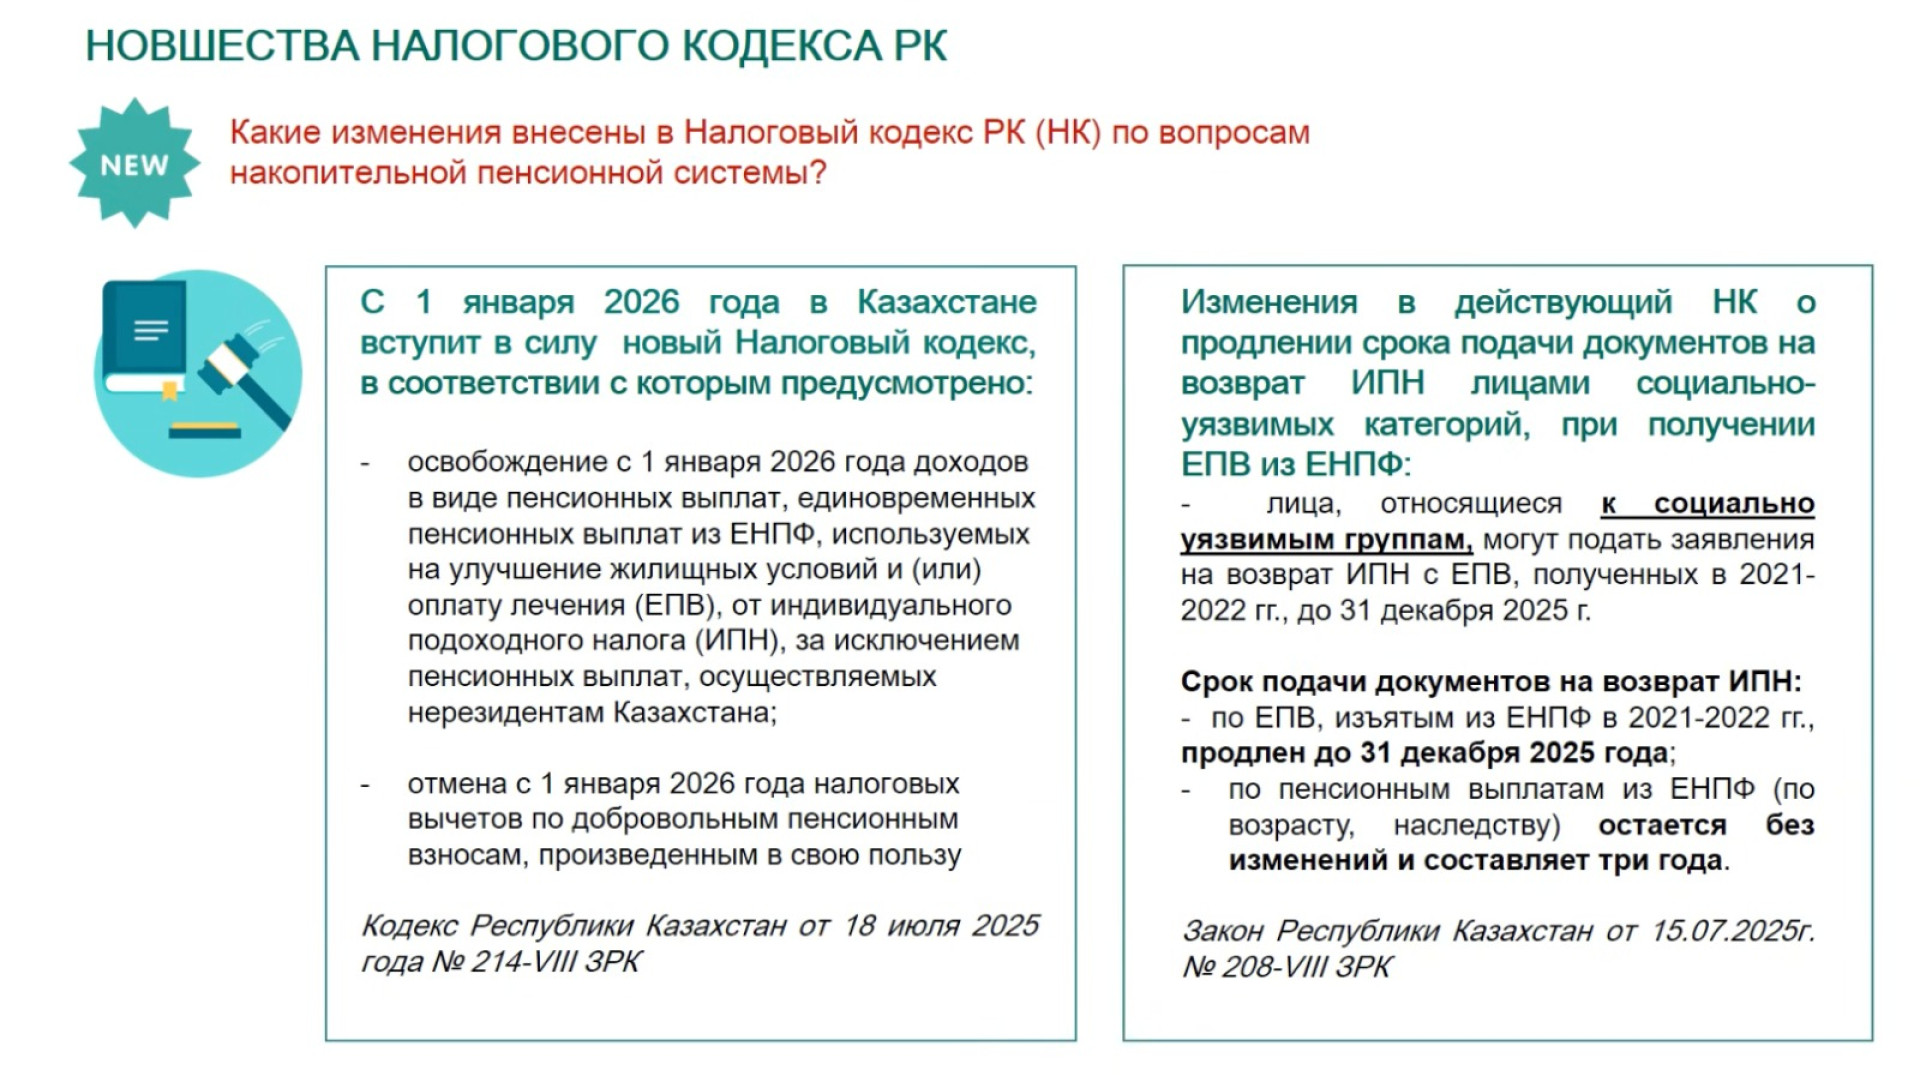 Скрин с презентации
Социально уязвимые категории граждан смогут возвратить ранее уплаченный ИПН. С 15 июля в стране вступили изменения, расширяющие сроки подачи документов на возврат денег.
"Граждане, использовавшие свои пенсионные накопления в 2021 и 2022 годах, могут подать заявление на возврат ИПН. Срок подачи продлен до 31 декабря 2025 года", - уточнила Темербекова.
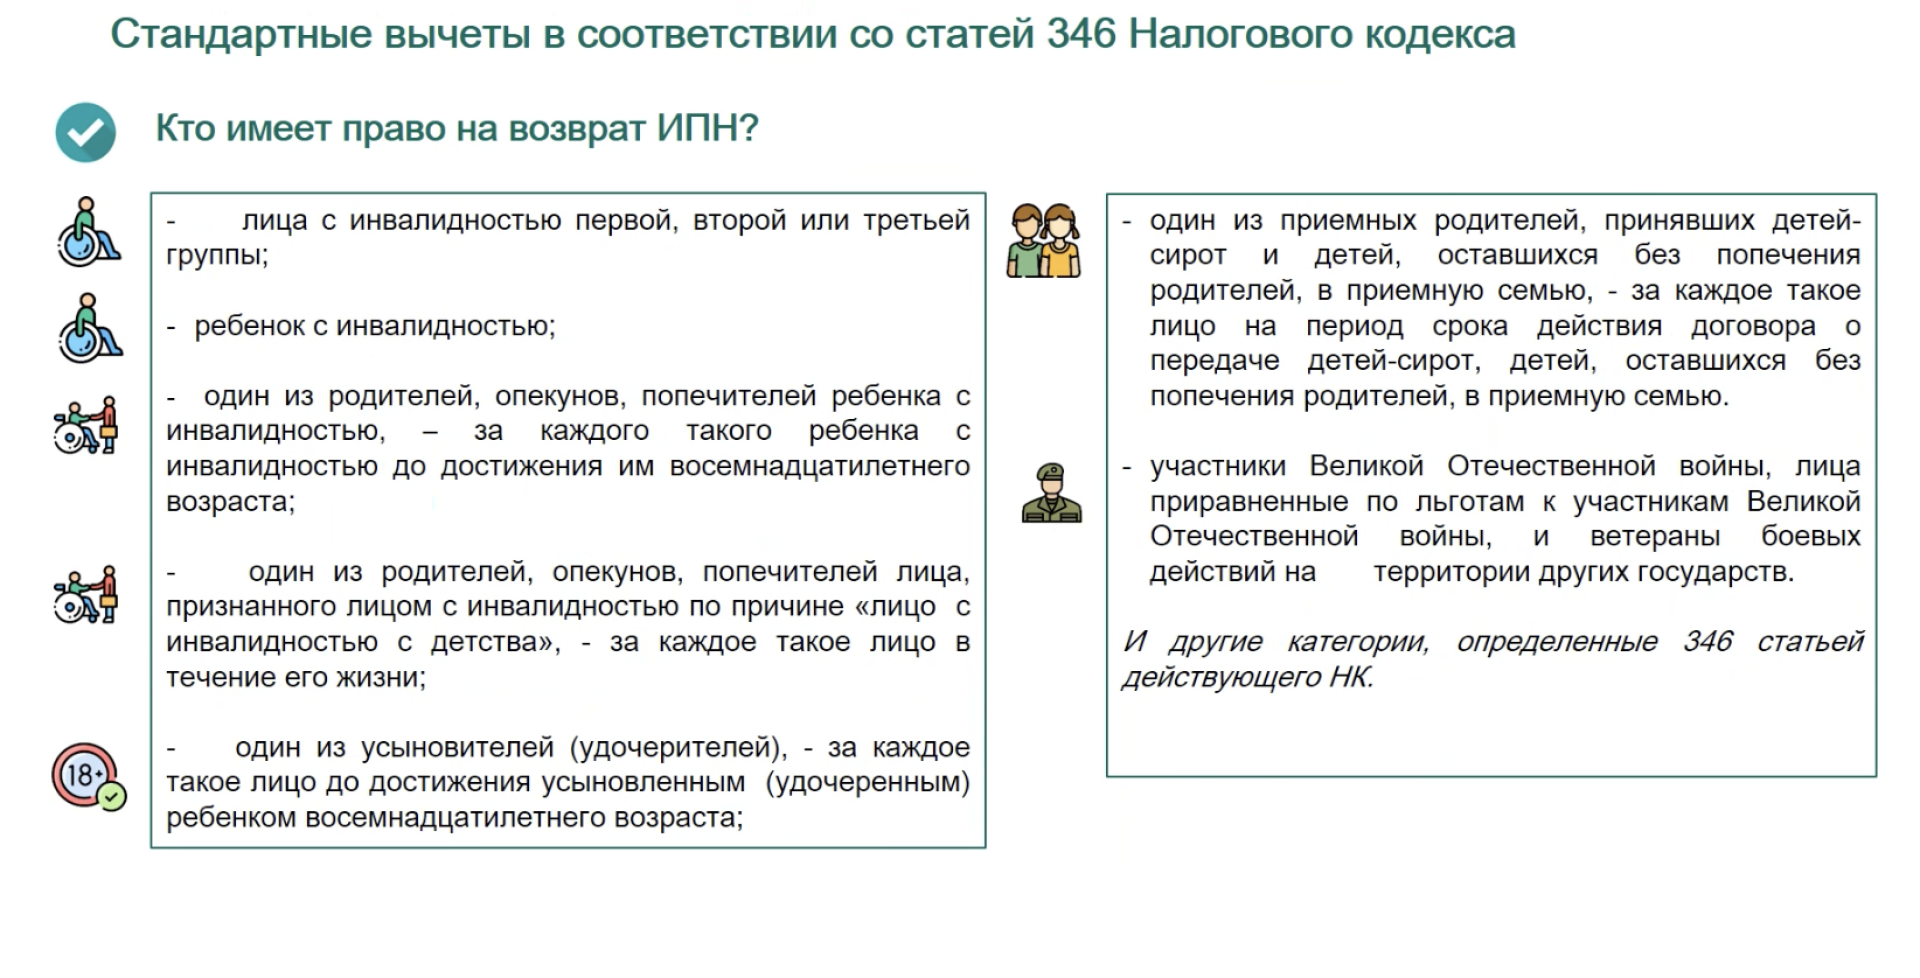
Право на возврат налога имеют:
С начала 2026 года также будет аннулирована задолженность по отложенному индивидуальному подоходному налогу, образовавшаяся при снятии пенсионных отчислений свыше установленного порога достаточности.

| Банк | Покупка | Продажа |
|---|---|---|
| 442.50 | 445.50 | |
| 439.95 | 446.95 | |
| 441.00 | 447.00 | |
| 441.00 | 447.00 | |
| 440.50 | 447.50 | |
| 441.00 | 447.00 | |
| 440.00 | 446.00 | |
| 440.00 | 447.00 | |
| 440.50 | 446.30 | |
| 440.50 | 447.50 | |
| 440.75 | 447.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 440.40 | 445.40 | |
| 485.50 | 490.50 | |
| 482.49 | 490.49 | |
| 484.60 | 491.60 | |
| 485.00 | 493.00 | |
| 483.50 | 492.50 | |
| 484.80 | 490.80 | |
| 485.39 | 491.39 | |
| 483.20 | 490.20 | |
| 481.65 | 489.95 | |
| 485.00 | 492.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 483.50 | 493.50 | |
| 484.50 | 490.50 | |
| 4.53 | 5.44 | |
| 5.08 | 5.44 | |
| 4.52 | 5.54 | |
| 4.65 | 5.45 | |
| 4.64 | 5.44 | |
| 4.42 | 5.42 | |
| -.-- | -.-- | |
| 4.47 | 5.47 | |
| 3.96 | 5.27 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


