- ноябрь 01, 2025

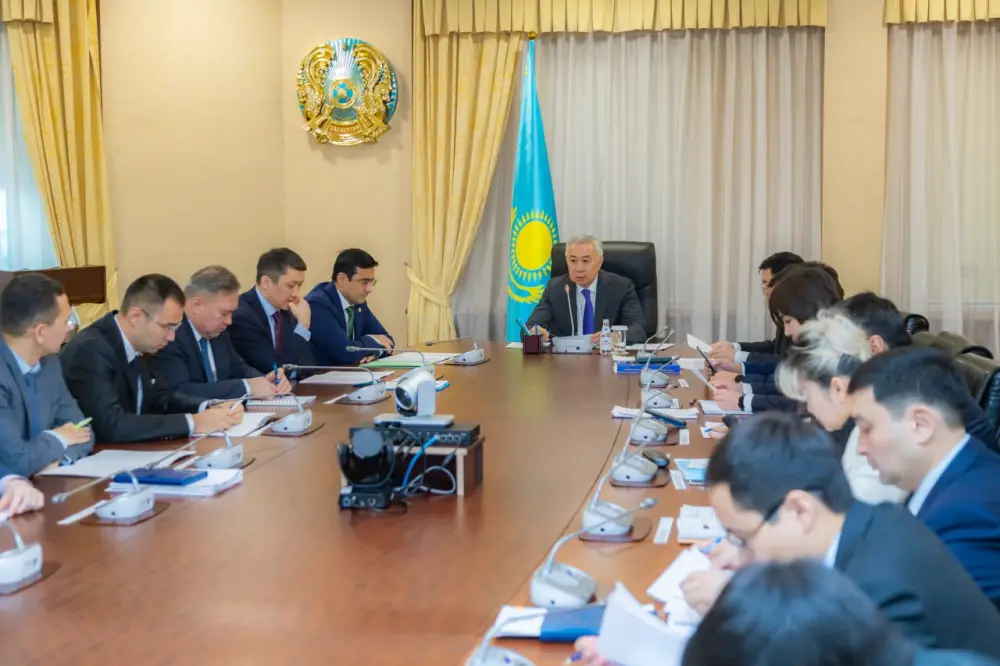
Сегодня на четвертом заседании Проектного офиса по внедрению Налогового кодекса, которое прошло под председательством заместителя Премьер-министра и министра национальной экономики Серика Жумангарина, обсуждались важные изменения в налогообложении для работников с инвалидностью. Эти изменения были инициированы в ответ на обращения организаций, в которых трудоустроены люди с ограниченными возможностями. Обсуждение касалось новых подходов к налогообложению, направленных на обеспечение равных условий для всех работодателей, нанимающих таких работников.
Одним из ключевых моментов реформы является изменение доли фонда оплаты труда работников с инвалидностью, которое вступит в силу с 2026 года. Вместо ранее действовавшей нормы в 35%, теперь будет применяться единая доля в 51% для всех организаций, что исключает избирательный подход к налогоплательщикам. Это изменение значительно расширяет возможности трудоустройства людей с инвалидностью, независимо от организационно-правовой формы работодателя.
Кроме того, налоговые льготы по индивидуальному подоходному налогу для работников с инвалидностью сохраняются в полном объеме. Основная цель этих норм заключается в стимулировании работодателей к созданию и сохранению рабочих мест для людей с ограниченными возможностями. Впервые в Налоговый кодекс была введена норма, предусматривающая дифференциацию социальных налоговых вычетов в зависимости от группы инвалидности.
В новой редакции Кодекса размер вычетов для работников с инвалидностью первой и второй групп увеличивается до 5000 МРП, в то время как для третьей группы он остается на уровне 882 МРП. Это изменение направлено на улучшение финансового положения работников с инвалидностью и создание более благоприятных условий для их трудоустройства.
Однако возникли практические вопросы применения этих норм, особенно в ситуациях, когда у работника в течение календарного года ухудшается состояние здоровья и группа инвалидности меняется. В таких случаях возникают сложности с расчетом индивидуального подоходного налога. В соответствии с Налоговым кодексом, социальные налоговые вычеты применяются в том календарном году, в котором возникло основание для их применения, что требует ясности в правилах их расчета.

| Банк | Покупка | Продажа |
|---|---|---|
| 442.50 | 445.50 | |
| 439.95 | 446.95 | |
| 441.00 | 447.00 | |
| 441.00 | 447.00 | |
| 440.50 | 447.50 | |
| 441.00 | 447.00 | |
| 440.00 | 446.00 | |
| 440.00 | 447.00 | |
| 440.50 | 446.30 | |
| 440.50 | 447.50 | |
| 440.75 | 447.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 440.40 | 445.40 | |
| 485.50 | 490.50 | |
| 482.49 | 490.49 | |
| 484.60 | 491.60 | |
| 485.00 | 493.00 | |
| 483.50 | 492.50 | |
| 484.80 | 490.80 | |
| 485.39 | 491.39 | |
| 483.20 | 490.20 | |
| 481.65 | 489.95 | |
| 485.00 | 492.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 483.50 | 493.50 | |
| 484.50 | 490.50 | |
| 4.53 | 5.44 | |
| 5.08 | 5.44 | |
| 4.52 | 5.54 | |
| 4.65 | 5.45 | |
| 4.64 | 5.44 | |
| 4.42 | 5.42 | |
| -.-- | -.-- | |
| 4.47 | 5.47 | |
| 3.96 | 5.27 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


