- март 12, 2025

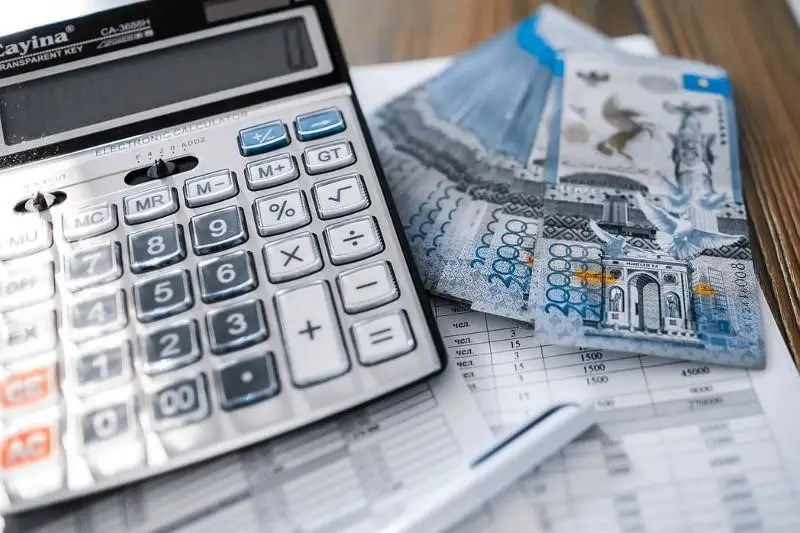
В Казахстане льготы по уплате таможенных пошлин и налогов играют важную роль в поддержке бизнеса и стимулировании внешнеэкономической активности. Эти льготы регулируются как нормами Евразийского экономического союза (ЕАЭС), так и национальным законодательством, что позволяет создавать благоприятные условия для предпринимателей. Не все аспекты тарифных льгот решены на уровне ЕАЭС, поэтому страны-участники имеют возможность вводить дополнительные меры поддержки.
В Казахстане порядок предоставления льгот закреплён в Таможенном и Налоговом кодексах. Эти меры позволяют снизить финансовую нагрузку на участников внешнеэкономической деятельности и повысить конкурентоспособность местных компаний. К примеру, товары, ввозимые из третьих стран, могут быть освобождены от ввозных пошлин, если они относятся к гуманитарной помощи, вкладам в уставный капитал или продукции, предназначенной для ликвидации последствий стихийных бедствий.
Что касается налога на добавленную стоимость, то согласно статье 399 Налогового кодекса, освобождение от уплаты НДС предоставляется товарам, ввозимым с целью гуманитарной или благотворительной помощи, а также для производственных нужд, включая оборудование и сырьё. Механизм применения этих льгот подробно описан в приказе Министерства финансов.
Согласно статье 80 Кодекса "О таможенном регулировании", в определённых случаях таможенные сборы за декларирование товаров могут не взиматься. Эти ситуации определяются как международными договорами, так и национальными актами, что создаёт дополнительные возможности для бизнеса.
Таким образом, предусмотренные законом льготы по уплате таможенных платежей и налогов представляют собой эффективный инструмент для стимулирования промышленного развития и привлечения инвестиций. Эти меры способствуют укреплению позиций казахстанских компаний на международной арене и создают условия для роста экономической активности в стране.
| Банк | Покупка | Продажа |
|---|---|---|
| 447.50 | 451.50 | |
| 446.05 | 453.05 | |
| 447.00 | 453.00 | |
| 447.00 | 453.00 | |
| 449.00 | 456.00 | |
| 446.00 | 452.00 | |
| 450.50 | 456.50 | |
| 446.00 | 453.00 | |
| 446.50 | 453.00 | |
| 447.00 | 454.00 | |
| 445.75 | 452.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 452.50 | 457.50 | |
| 502.50 | 507.50 | |
| 500.27 | 508.27 | |
| 502.20 | 509.20 | |
| 501.00 | 509.00 | |
| 503.00 | 512.00 | |
| 502.30 | 508.30 | |
| 506.06 | 512.06 | |
| 500.80 | 507.80 | |
| 499.70 | 507.70 | |
| 503.00 | 510.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 500.25 | 509.75 | |
| 507.00 | 513.00 | |
| 4.37 | 5.28 | |
| 5.03 | 5.29 | |
| 4.38 | 5.40 | |
| 4.51 | 5.31 | |
| 4.56 | 5.36 | |
| 4.28 | 5.28 | |
| -.-- | -.-- | |
| 4.33 | 5.33 | |
| 3.88 | 5.19 |

 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


