- март 22, 2025

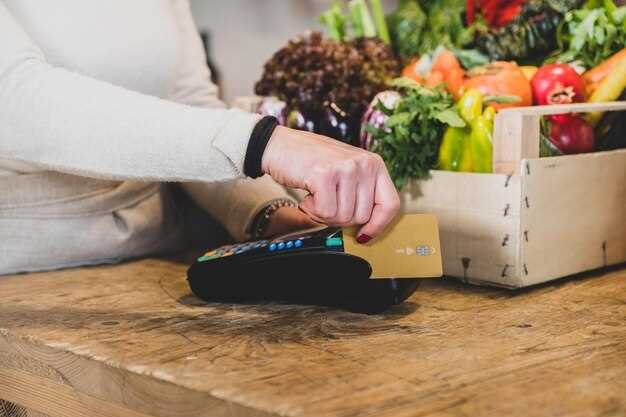
Работающие вахтовым методом сотрудники зачастую сталкиваются с неудобными жилищными условиями. Например, водители, трудящиеся в таком режиме, зачастую вынуждены питаться в дороге. Как же можно компенсировать расходы на питание для таких работников?
Давайте обратимся к Кодексу Труда РК и Налоговому Кодексу РК.
Согласно статье 135 Кодекса Труда РК и статье 319 Налогового Кодекса РК, работодатели обязаны обеспечивать вахтовых работников питанием, проездом и проживанием во время вахты. При этом, согласно пункту 8 статьи 319 НК РК, расходы на питание не считаются доходом работника, если их сумма не превышает величину, установленную в пункте 2 статьи 319 НК РК (6 МРП в сутки).

Компенсация расходов на питание может быть осуществлена через ведомость, а средства перечисляются каждому вахтовому работнику на его банковский счет.
Платежи производятся за каждый день работы на вахте в заранее определённом размере. Этот размер устанавливается руководством и утверждается в учетной политике или другом документе работодателя.
Важно отметить, что если выплачиваемая сумма не превышает 6 МРП в сутки, она не включается в налоговый доход работника, и с нее не взимаются «зарплатные» налоги и социальные отчисления.
В случае, если выплата превышает 6 МРП, сумма, которая превышает этот лимит, будет считаться доходом работника и подлежит налогообложению.
Кроме того, работодатели могут рассмотреть возможность предоставления работникам талонов на питание или использования корпоративных ресторанов, если таковые имеются. Такие меры могут повысить уровень удовлетворенности сотрудников качеством питания и создать комфортные условия для работы.
Другим вариантом является организация питания непосредственно на месте работы, что может включать в себя как кафе, так и доставку готовых обедов. Это позволяет снизить не только финансовые затраты работников, но и обеспечивать им более качественное и разнообразное питание.


| Банк | Покупка | Продажа |
|---|---|---|
| 447.50 | 451.50 | |
| 446.05 | 453.05 | |
| 447.00 | 453.00 | |
| 447.00 | 453.00 | |
| 449.00 | 456.00 | |
| 446.00 | 452.00 | |
| 450.50 | 456.50 | |
| 446.00 | 453.00 | |
| 446.50 | 453.00 | |
| 447.00 | 454.00 | |
| 445.75 | 452.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 452.50 | 457.50 | |
| 502.50 | 507.50 | |
| 500.27 | 508.27 | |
| 502.20 | 509.20 | |
| 501.00 | 509.00 | |
| 503.00 | 512.00 | |
| 502.30 | 508.30 | |
| 506.06 | 512.06 | |
| 500.80 | 507.80 | |
| 499.70 | 507.70 | |
| 503.00 | 510.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 500.25 | 509.75 | |
| 507.00 | 513.00 | |
| 4.37 | 5.28 | |
| 5.03 | 5.29 | |
| 4.38 | 5.40 | |
| 4.51 | 5.31 | |
| 4.56 | 5.36 | |
| 4.28 | 5.28 | |
| -.-- | -.-- | |
| 4.33 | 5.33 | |
| 3.88 | 5.19 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


