- сентябрь 06, 2025

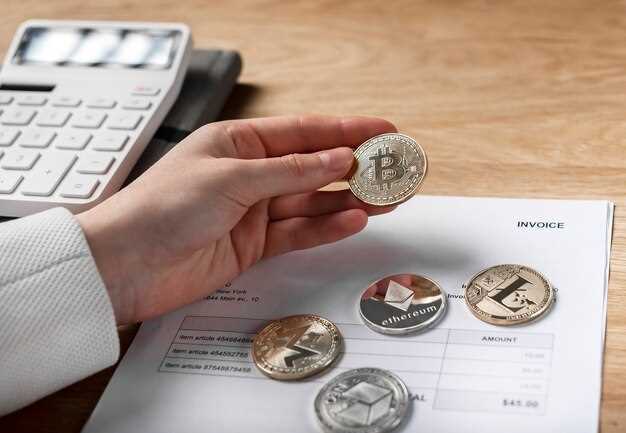
Как управлять доходами и налогами от операций с криптовалютой? Какие формы налоговой отчетности должны использовать физические лица для отражения таких доходов? Нужно ли индивидуальному предпринимателю, занимающемуся торговлей криптовалютами, проходить регистрацию?
Согласно статьям 331 и 332 Налогового кодекса Республики Казахстан, доходы, полученные физическими лицами от продажи цифровых активов, относятся к имуществу. При продаже этих активов возникает доход от увеличения стоимости, независимо от времени их владения.
Доход от прироста стоимости определяется как положительная разница между ценой продажи и ценой покупки цифрового актива. Этот доход обкладывается налогом на доходы физических лиц (ИПН) по ставке 10%.
Лица, получающие такие доходы, обязаны самостоятельно исполнять свои налоговые обязательства.
Эти доходы необходимо указать в налоговой декларации физического лица. В частности, по результатам 2024 года потребуется сдать декларацию по индивидуальному подоходному налогу, заполнив форму 270.00, причем срок сдачи установлен до 15 сентября 2025 года.
В соответствии с пунктом 3 статьи 35 Предпринимательского кодекса физические лица, не использующие наемный труд на постоянной основе, могут не регистрироваться в качестве индивидуального предпринимателя при получении имущественного дохода. Следовательно, регистрацию как ИП при получении доходов от продажи криптовалюты проходить не обязательно.
Также стоит напомнить, что в Казахстане разрешено осуществлять куплю-продажу криптовалюты на биржах цифровых активов Международного финансового центра «Астана».
Важно учитывать, что каждая сделка с криптовалютой должна быть правильно документирована. Рекомендуется сохранять все подтверждающие документы о покупке и продаже активов, такие как платежные поручения, скриншоты и контракты. Это поможет избежать недоразумений с налоговыми органами и упростит процесс налоговой отчетности.
Помимо этого, физические лица, получающие доходы от криптовалют, должны быть в курсе возможных изменений в налоговом законодательстве. Налоговая база и ставки могут изменяться, и в таких случаях важно консультироваться с профессиональными бухгалтерами или юристами, специализирующимися на налогах и криптовалютах.
Для индивидуальных предпринимателей, занимающихся криптовалютами, может быть целесообразно рассмотреть возможности ведения бизнеса как ИП с упрощенной системой налогообложения. Это может снизить налоговые риски и упростить бухгалтерский учет.
Также рекомендуется следить за международным опытом регулирования криптовалюты и налоговыми практиками других стран, что может дать полезные идеи для оптимизации собственных налоговых обязательств и подходов к ведению бизнеса в этой области.



| Банк | Покупка | Продажа |
|---|---|---|
| 442.50 | 445.50 | |
| 439.95 | 446.95 | |
| 441.00 | 447.00 | |
| 441.00 | 447.00 | |
| 440.50 | 447.50 | |
| 441.00 | 447.00 | |
| 440.00 | 446.00 | |
| 440.00 | 447.00 | |
| 440.50 | 446.30 | |
| 440.50 | 447.50 | |
| 440.75 | 447.75 |
| Банк | Покупка | Продажа |
|---|---|---|
| 440.40 | 445.40 | |
| 485.50 | 490.50 | |
| 482.49 | 490.49 | |
| 484.60 | 491.60 | |
| 485.00 | 493.00 | |
| 483.50 | 492.50 | |
| 484.80 | 490.80 | |
| 485.39 | 491.39 | |
| 483.20 | 490.20 | |
| 481.65 | 489.95 | |
| 485.00 | 492.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 483.50 | 493.50 | |
| 484.50 | 490.50 | |
| 4.53 | 5.44 | |
| 5.08 | 5.44 | |
| 4.52 | 5.54 | |
| 4.65 | 5.45 | |
| 4.64 | 5.44 | |
| 4.42 | 5.42 | |
| -.-- | -.-- | |
| 4.47 | 5.47 | |
| 3.96 | 5.27 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)


