- август 27, 2025

Эксперты провели анализ уровней потребительского кредитования в Казахстане и России, представив результаты в своем обзоре.
По итогам 2024 года общий объем кредитов населения Казахстана составил 20,7 триллиона тенге, из которых 13,8 триллиона приходятся на потребительские кредиты. Это соответствует 38,3% от всех кредитов, выданных банковским сектором.
В России объем займов, выданных населению, достиг 117,5 триллиона тенге, при этом необеспеченные потребительские кредиты составили около 70,5 триллиона. Таким образом, объем потребительского кредитования в России более чем в 5 раз превышает аналогичный показатель в Казахстане.
"Однако, учитывая масштабы экономик, сравнивать абсолютные значения не совсем объективно, поэтому они приведены для полноты картины", - отметили авторы исследования.
Эксперты также рассмотрели уровень долговой нагрузки населения в обеих странах и его динамику.
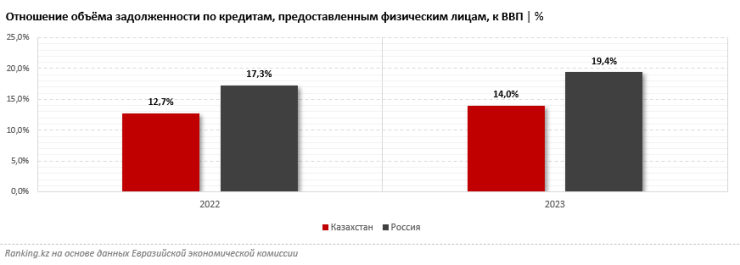
"Отношение задолженности по кредитам физических лиц к ВВП показывает, что в Казахстане этот показатель составляет 14% за 2023 год, тогда как в России он достигает 19,4%. Кроме того, динамика роста также свидетельствует о том, что Казахстан отстает: за год доля кредитов населения к ВВП в Казахстане увеличилась на 1,3 процентного пункта, в то время как в России — на 2,1 процентного пункта. Это означает, что долговая нагрузка в России не только выше, но и растет быстрее", - говорится в отчете.
 ranking.kz
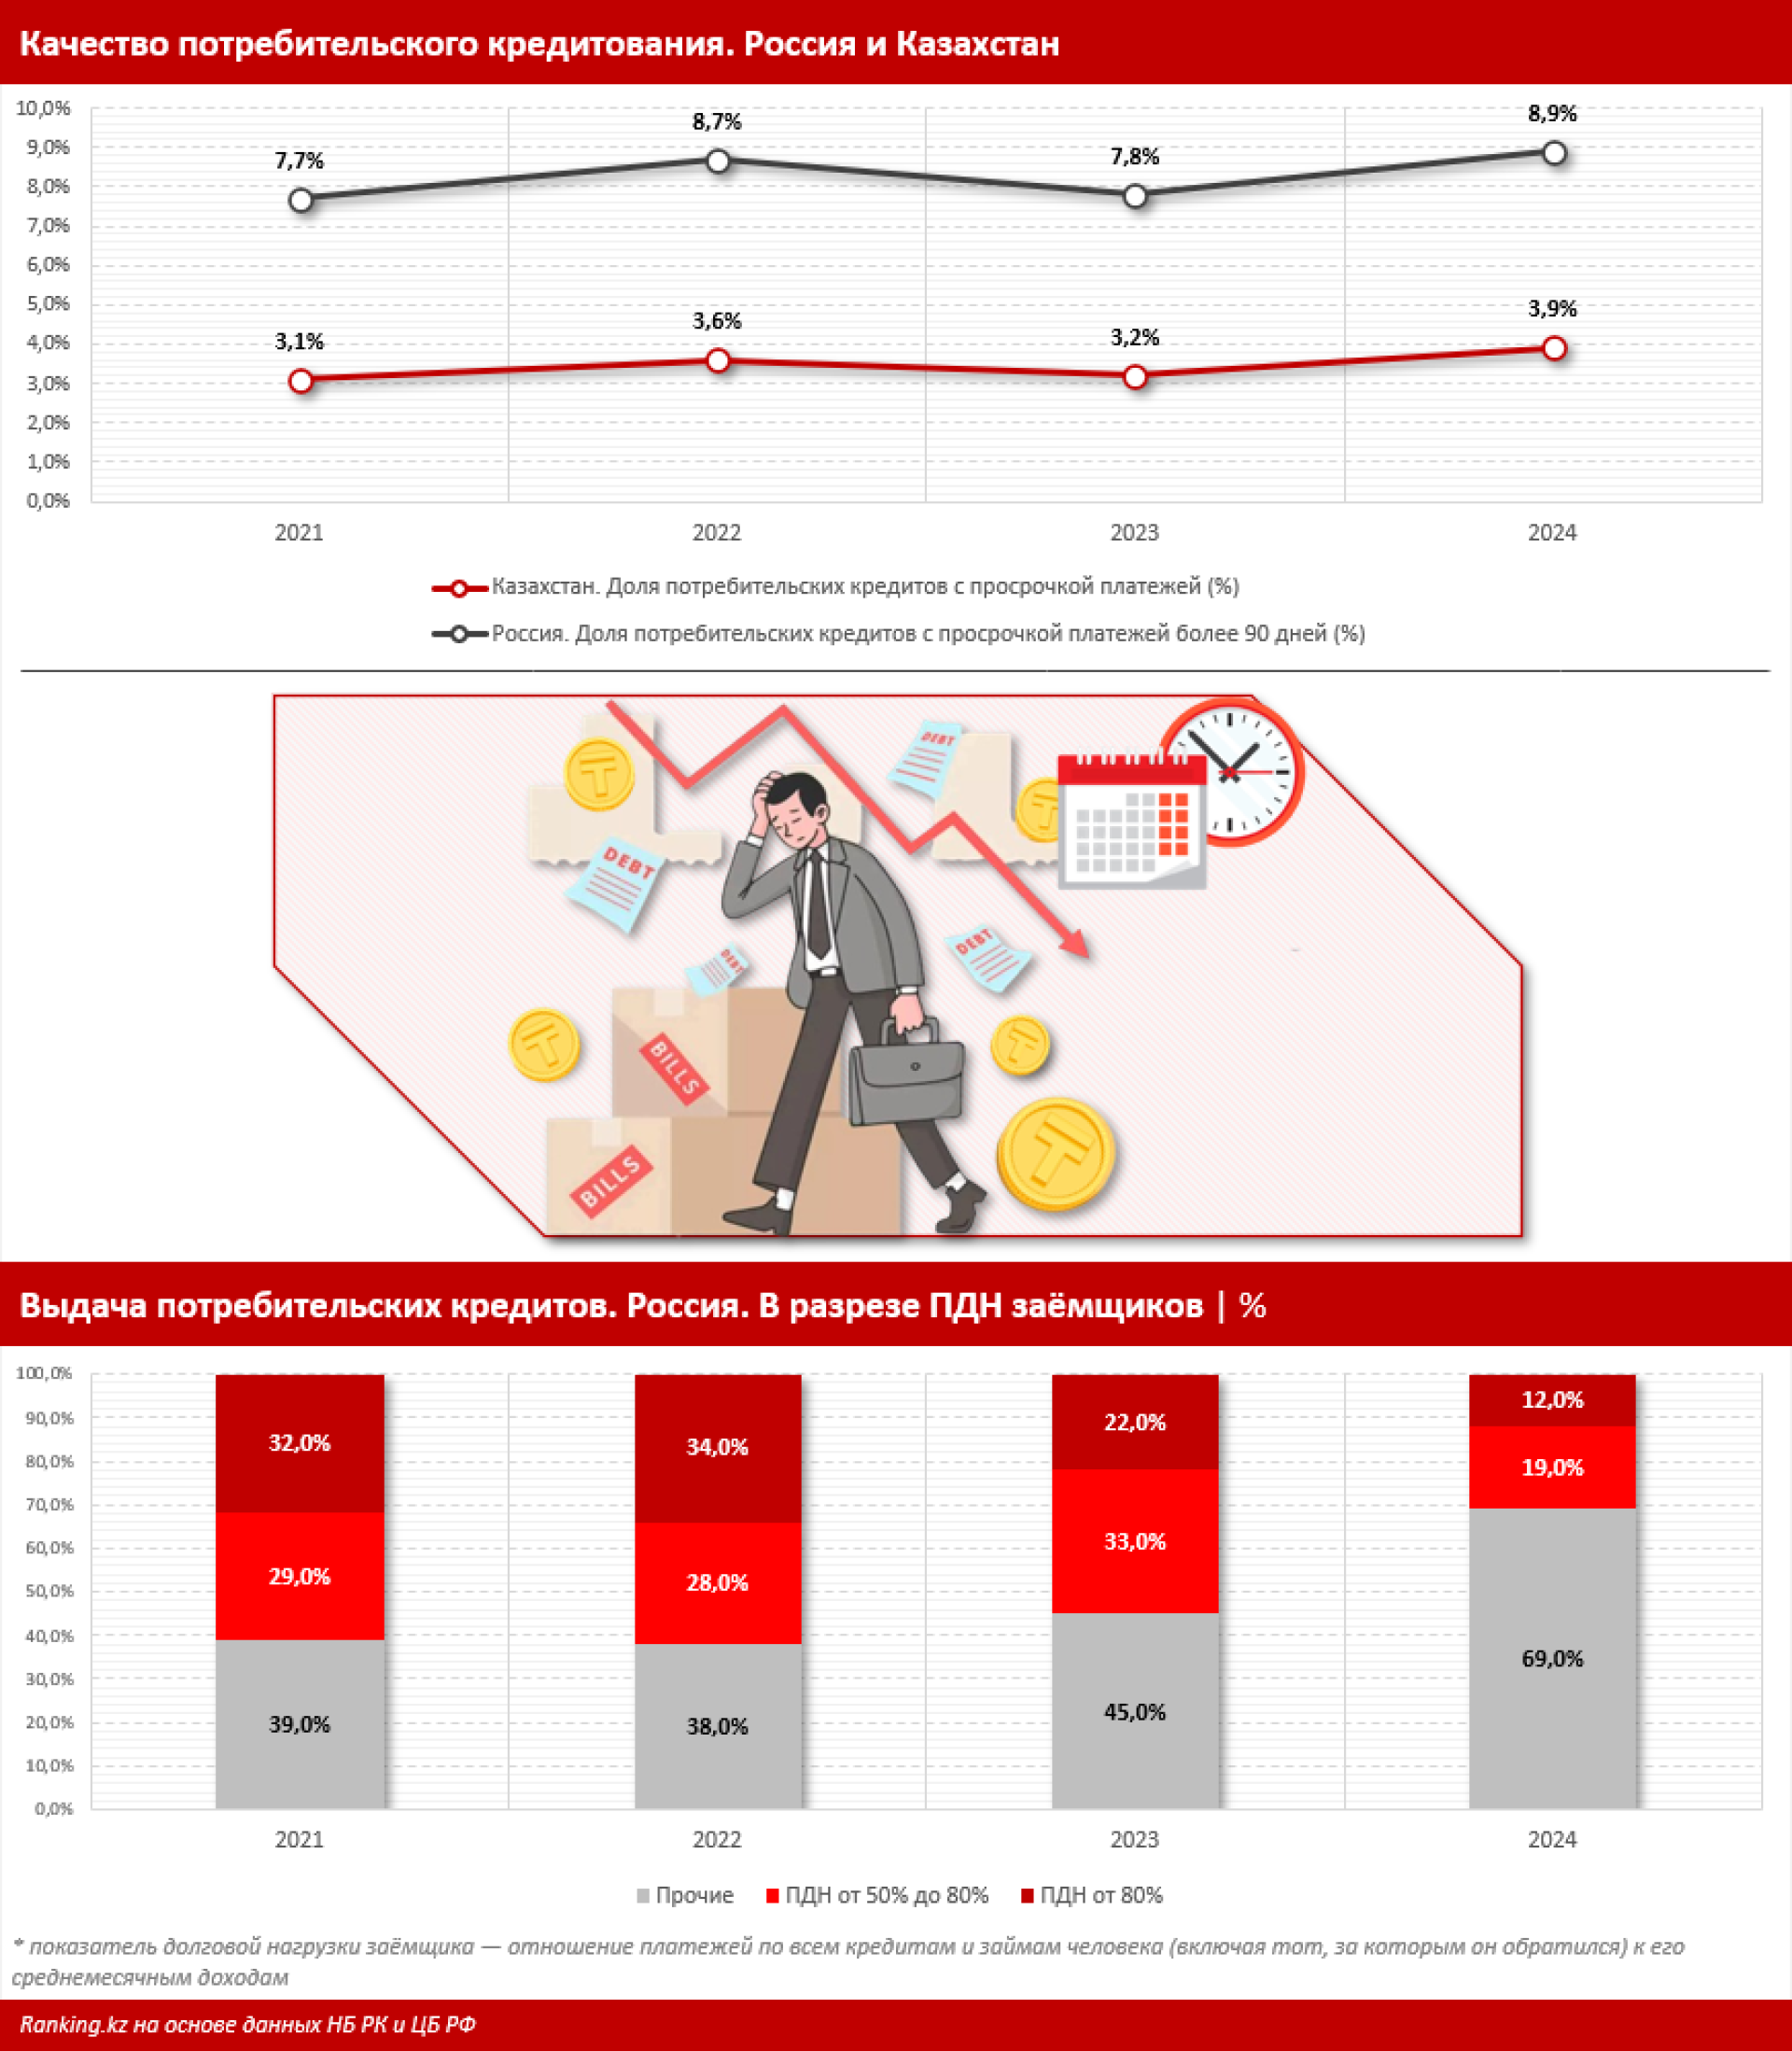
К концу 2024 года доля потребительских кредитов в России с просрочкой платежей более 90 дней составила 8,9%, что на 1,1 процентного пункта больше по сравнению с 7,8% в предыдущем году.
"Ситуация в России неблагоприятная, так как значение этого показателя достаточно высоко и продолжает расти. В то же время в Казахстане ситуация значительно лучше: доля просроченных потребительских кредитов составляет 3,9%, что в два раза меньше, чем в России. Важно отметить, что в Казахстане учитывается общая просрочка на любой срок, а не только критическая NPL 90+. Таким образом, реальный удельный вес проблемных кредитов с просрочкой более 90 дней в Казахстане еще меньше. Для сравнения, доля NPL 90+ в кредитном портфеле банков второго уровня составила всего 3,05%, оставаясь практически без изменений в годовой динамике. В долгосрочной перспективе ситуация значительно улучшилась", - отметили эксперты.
По мнению авторов, уровень одобрения кредитных заявок также играет важную роль.
"В Казахстане получить заем может не каждый желающий из-за жестких требований к заемщикам, введенных регуляторами. В четвертом квартале 2024 года 70% желающих взять беззалоговый потребительский заем получили отказ. В России же кредиты выдаются более широкому кругу населения, включая тех, кто уже имеет серьезные задолженности", - констатировали эксперты.
Одним из ключевых показателей является показатель долговой нагрузки (ПДН) заемщика — отношение платежей по всем кредитам к его среднемесячным доходам.
"Идеальным вариантом считается ПДН не более 30%. При ПДН от 30 до 50% получить кредит сложнее, но шансы есть. ПДН более 50% уже считается высоким, а от 80% — критическим. В 2024 году 12% потребительских кредитов в России были выданы заемщикам с ПДН от 80%, а 19% всех заемщиков имеют неблагоприятный ПДН от 50 до 80%. Таким образом, 31% заемщиков, взявших кредиты в 2024 году, уже находились в долговой яме и продолжали углубляться в нее. В предыдущие годы ситуация была еще хуже", - отмечается в публикации.
В заключение, эксперты подчеркивают, что масштабы потребительского кредитования в России значительно превышают таковые в Казахстане, что видно как из абсолютных, так и относительных показателей. Рынок потребительского кредитования в Казахстане более умеренный и не оказывает столь негативного влияния на финансовую устойчивость граждан. Показатели долговой нагрузки и уровень одобрения кредитов остаются низкими, что служит хорошим примером по сравнению с Россией.
 ranking.kz
| Банк | Покупка | Продажа |
|---|---|---|
| 449.50 | 453.50 | |
| 447.10 | 454.10 | |
| 448.00 | 454.00 | |
| 450.00 | 456.00 | |
| 450.00 | 457.00 | |
| 450.00 | 456.00 | |
| 448.50 | 454.50 | |
| 447.00 | 454.00 | |
| 448.50 | 455.00 | |
| 449.00 | 456.00 | |
| 447.65 | 454.65 |
| Банк | Покупка | Продажа |
|---|---|---|
| 448.90 | 454.90 | |
| 502.50 | 507.50 | |
| 500.95 | 508.95 | |
| 502.70 | 509.70 | |
| 505.00 | 513.00 | |
| 504.50 | 513.50 | |
| 506.90 | 512.90 | |
| 504.72 | 510.72 | |
| 501.40 | 508.40 | |
| 501.40 | 509.40 | |
| 504.00 | 511.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 501.25 | 510.75 | |
| 502.00 | 511.00 | |
| 4.42 | 5.33 | |
| 5.06 | 5.32 | |
| 4.41 | 5.43 | |
| 4.57 | 5.37 | |
| 4.79 | 5.59 | |
| 4.40 | 5.40 | |
| -.-- | -.-- | |
| 4.36 | 5.36 | |
| 3.91 | 5.22 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)





































