- сентябрь 11, 2025

С 2026 года порог для регистрации по НДС в Казахстане снизится с 20 тысяч МРП (78,6 миллионов тенге) до 10 тысяч МРП (43,3 миллионов тенге). Это изменение приведёт к тому, что тысячи новых компаний станут плательщиками НДС.
В данной инструкции мы расскажем, что такое НДС, кто обязан его платить и как правильно вести учёт.
НДС (налог на добавленную стоимость) является основным источником дохода государственного бюджета. Он взимается при покупке практически всех товаров и услуг. Этот налог оплачивается конечными потребителями, но фактически его уплачивают компании, которые включают его в стоимость товаров и услуг.
На 1 сентября зарегистрировано 128,2 тысячи компаний-плательщиков НДС. Основные сферы их деятельности:
На данный момент НДС платят компании, применяющие общеустановленный налоговый режим и режим на основе упрощенной декларации, чьи обороты превышают 20 тысяч МРП. С 2026 года данный порог будет снижен до 10 тысяч МРП.
По оценкам Комитета госдоходов, изменения затронут около 18 тысяч компаний с оборотом от 40 до 80 миллионов тенге, работающих по общеустановленному режиму. Большинство из них представляют сферы торговли, строительства, недвижимости, транспорта и складирования.
Компании, использующие специальный налоговый режим на основе упрощенной декларации и не превышающие порог в 78,6 миллионов тенге, также будут вынуждены перейти на общий режим, если их виды деятельности попадут в "запретительный список".
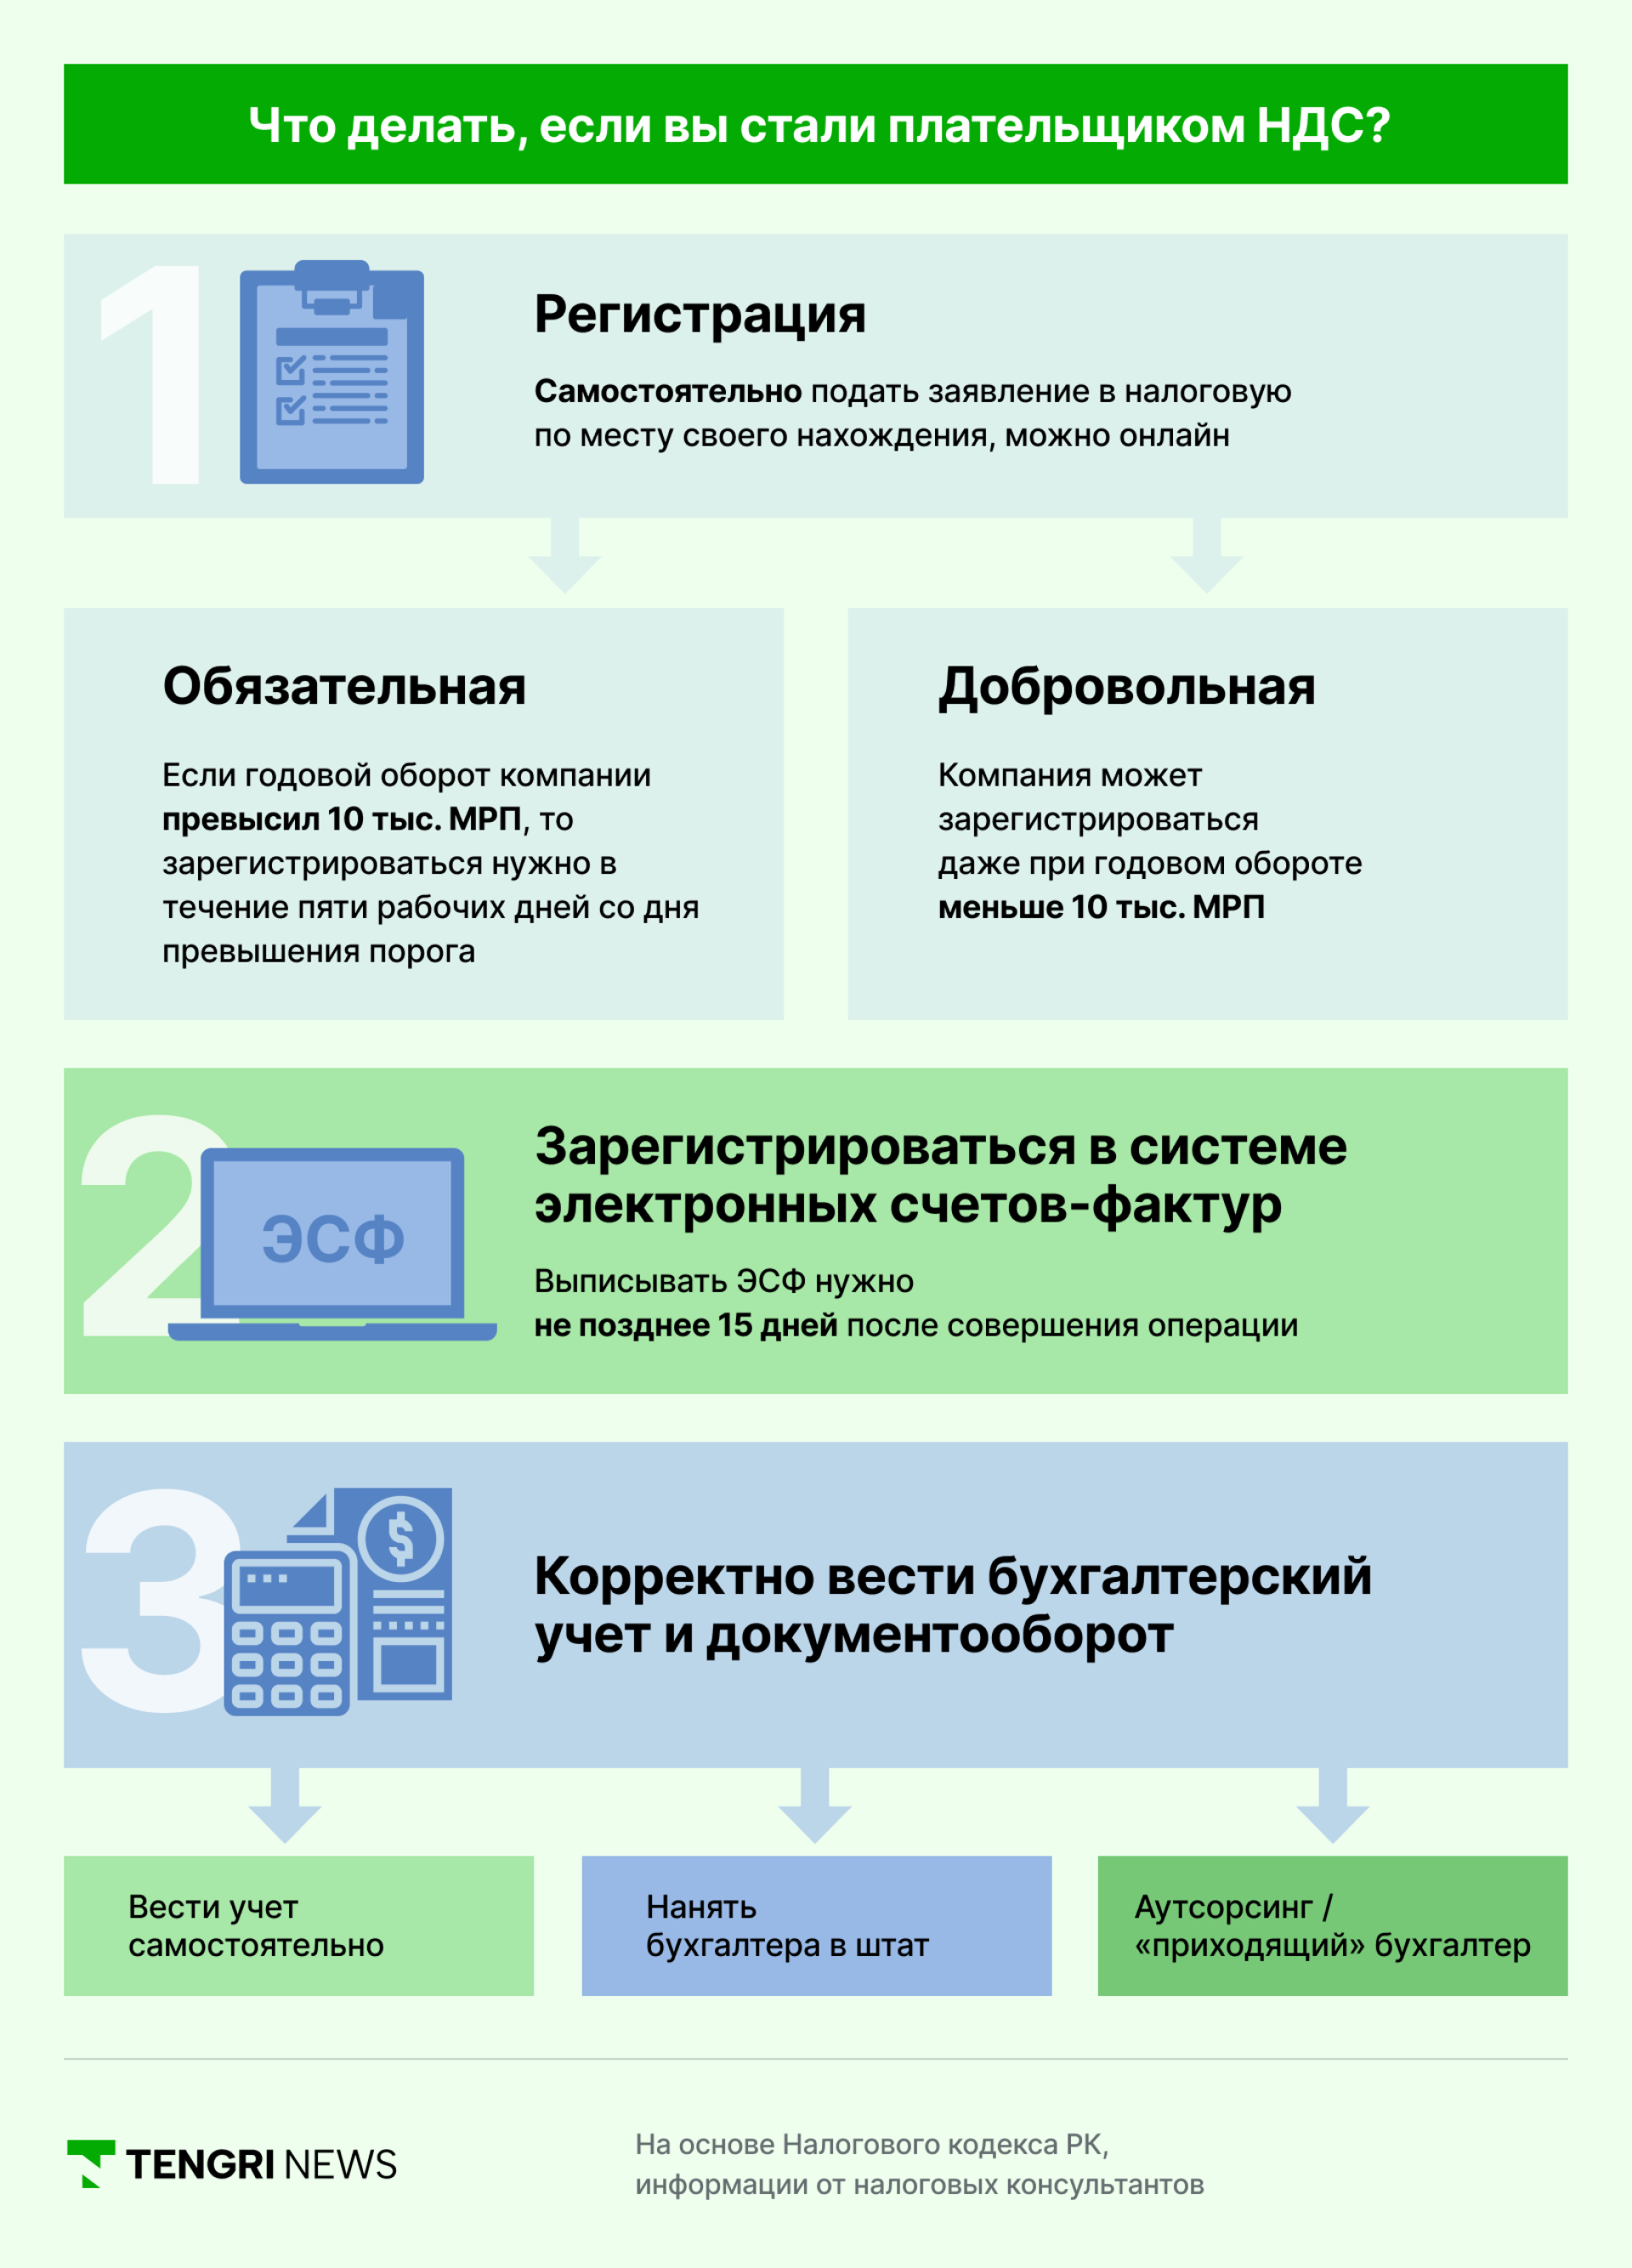
Бизнес должен самостоятельно подать заявление на регистрацию по НДС в налоговую инспекцию. Существует два типа регистрации: добровольная и обязательная. Если годовой оборот компании превышает 10 тысяч МРП, необходимо подать заявление в течение пяти рабочих дней.
Добровольная регистрация возможна даже при обороте ниже порога. Регистрация осуществляется онлайн, и компания будет признана плательщиком НДС на следующий день после подачи заявления.
После регистрации необходимо зарегистрироваться в информационной системе электронных счётов-фактур (ИС ЭСФ). Плательщики НДС обязаны выписывать ЭСФ в течение 15 дней после операции. За несвоевременную выписку предусмотрена административная ответственность.
Важно правильно вести бухгалтерский учёт и собирать первичные документы от поставщиков. Неправильное ведение учёта может привести к потере налогового вычета.
Мы подготовили краткую инструкцию, которую можно скачать с сайта.
НДС может иметь разные ставки в зависимости от категории товаров и услуг. Обычно, если компания покупает товар за 100 000 тенге, НДС составит 10 714 тенге (при ставке 12%). При продаже товара за 120 000 тенге НДС составит 12 857 тенге, но после зачитывания уже уплаченного НДС, предприниматель должен будет уплатить только 2 143 тенге.
Предприниматели часто допускают следующие ошибки:
За несвоевременную регистрацию или неуплату НДС предусмотрены следующие штрафы:
Следует учитывать, что для отсрочки или рассрочки налоговых платежей необходимо наличие веских оснований и залога имущества.
| Банк | Покупка | Продажа |
|---|---|---|
| 448.50 | 452.50 | |
| 446.00 | 453.00 | |
| 446.50 | 451.50 | |
| 447.00 | 453.00 | |
| 446.00 | 453.00 | |
| 445.54 | 451.54 | |
| 445.50 | 451.50 | |
| 446.00 | 453.00 | |
| 445.50 | 452.00 | |
| 447.00 | 454.00 | |
| 446.65 | 453.65 |
| Банк | Покупка | Продажа |
|---|---|---|
| 446.00 | 453.00 | |
| 502.50 | 507.50 | |
| 499.22 | 507.22 | |
| 501.40 | 506.40 | |
| 500.00 | 508.00 | |
| 498.00 | 508.00 | |
| 496.20 | 505.20 | |
| 500.45 | 506.45 | |
| 499.80 | 506.80 | |
| 497.55 | 505.55 | |
| 501.00 | 508.00 |
| Банк | Покупка | Продажа |
|---|---|---|
| 499.45 | 508.95 | |
| 500.00 | 510.00 | |
| 4.66 | 5.57 | |
| 5.26 | 5.57 | |
| 4.63 | 5.58 | |
| 4.75 | 5.55 | |
| 4.80 | 5.60 | |
| 4.57 | 5.57 | |
| -.-- | -.-- | |
| 4.58 | 5.58 | |
| 4.12 | 5.43 |
 Банк ЦентрКредит
 Народный Банк
 Евразийский Банк
 КЗИ Банк
 ForteBank
 Нурбанк
 Kaspi Bank
 Jusan Bank
 Bank RBK
 Банк Фридом Финанс
 Bereke Bank (Сбербанк)





































